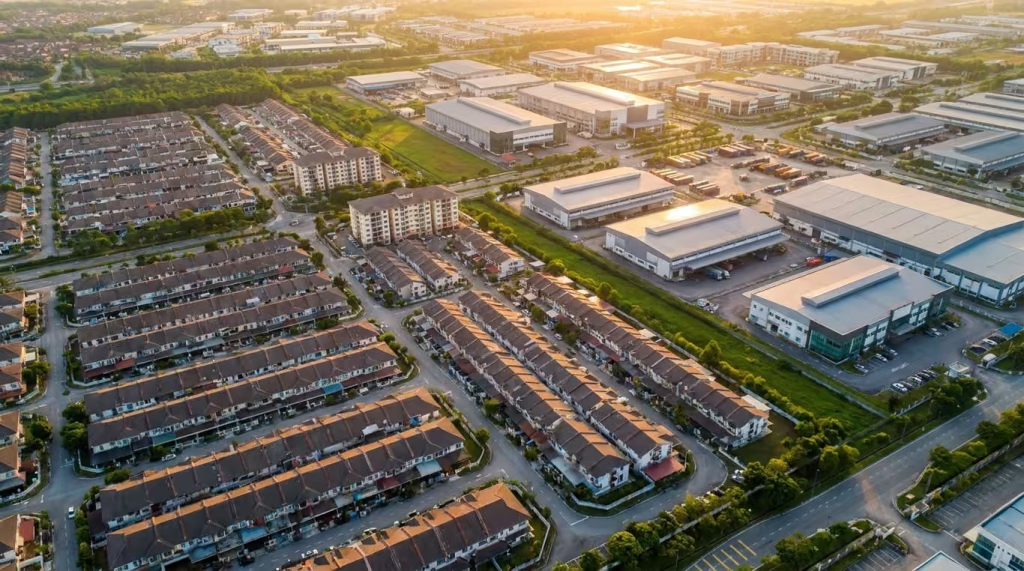
房子盖好了,却怎么也找不到买家!我国住宅滞销问题进一步扩大,今年上半年共有3万3094套已竣工住宅单位依然滞销,总值高达177亿8000万令吉,凸显出市场供应与购屋者实际负担能力之间的落差正持续拉大。
根据国家产业资讯中心最新公布的数据,今年上半年的已竣工未售住宅数量,已从2025年下半年的3万471套进一步增加至3万3094套,涉及的总金额也从原本的177亿3000万令吉扩大到177亿8000万令吉。
值得高度关注的是,滞销噩梦早已不再只是高价豪华住宅的专利,如今连可负担房屋和中等价位住宅也出现了极其明显的库存积压。
第二财长阿米尔韩查早前在推介《2026年上半年房地产市场报告》时就曾直言,产业滞销风暴同样狠狠冲击着商业产业,尤其是服务式公寓的状况最为严峻。
数据显示,全国已竣工但依然卖不出的服务式公寓已攀升至2万3375套,总值高达193亿3000万令吉。这当中有超过55%的单位,售价都是介于50万零1令吉至100万令吉之间。
刺激买气非万灵丹 供需错配才是病根
面对堆积如山的房子,大马房地产发展商公会(REHDA)主席再尼尤索夫建议,政府不妨考虑推出特别的“2027年拥屋运动”,以此协助市场消化那些已经取得完工及合格证书的住宅库存。
在他看来,这类拥屋运动能迅速活络房地产市场的流动性,在帮发展商清理掉手头积压库存之余,也能让资金回流,重新投入到新项目当中。
不过,橄榄树地产咨询公司董事兼首席执行员Samuel Tan却提出了不同看法。他认为,问题绝对不是单纯搞搞促销、刺激买气就能轻易解决的,因为我国的住宅供应与实际需求之间,早就存在着多项难以调和的结构性错配。
他分析,普通家庭收入中位数的增长幅度根本赶不上飞涨的建筑成本,导致不少新住宅的价格早已远远超出了首次购屋者所能承受的极限。说得直白一点,即使有些住宅价格落在30万令吉及以下、被官方归类为“可负担房屋”,也并不意味着目标买家真的有能力掏钱买单。
贷款申请屡屡碰壁 零工族入场无门
除了价格买不起,融资门槛同样是一座难以逾越的大山,特别是对于那些从事零工经济或者收入不固定的首次购屋者而言更是如此。很多时候,就算他们有幸挑中了预算范围内的心仪房子,也常常因为无法通过银行的贷款审核而饮恨打退堂鼓。
Samuel Tan坦言,国家银行针对首次购屋者,尤其是零工经济从业员或非固定收入群体的贷款拒绝率居高不下,至今依然是个难以破局的结构性瓶颈,这绝对不是单靠发展商降价就能解决的问题。
此外,这些滞销住宅还呈现出高度集中在特定州属、地点和价格区间的现象。部分极其难卖的库存,甚至是2012年至2017年房地产投机狂潮时期遗留至今的“历史包袱”。当时许多发展计划一味瞄准外国及跨境买家,结果后续需求根本达不到预期,最终只能沦为无人问津的空房。
从近期的数据来看,供应过剩的重灾区显然集中在高楼住宅。如今就连售价在20万至60万令吉之间的中等价位单位,也越来越频密地加入滞销大军。
这也意味着在当下的市场环境下,买家在掏钱时会变得更加挑剔,地点好不好、格局顺不顺眼以及交通是否便利等客观因素,对购买决策的影响往往比单纯打折降价来得更加关键。
发展周期存在时差 政策制定陷入盲点
另一方面,房地产项目过于漫长的开发周期,也是造成供需严重脱节的另一大主因。Samuel Tan解释,一个项目从最初拿批文到建好竣工,动辄需要3到4年时间。
这也导致今天才刚建好的房子,本质上其实是按照几年前的市场口味来规划的。可偏偏这几年间,新一代购屋者的生活方式和居住偏好早已改头换换面,结果就是不少单位一竣工,就已经彻底失去了市场吸引力。
然而有趣的是,尽管库存积压问题如此严重,我国整体的房地产交易市场却依然展现出了相当强劲的韧性。今年上半年,全国总共录得18万7320宗产业交易,总交易额高达1051亿2000万令吉。其中,住宅交易就占了整体交易量的59.3%,达到11万零998宗。
这种奇特的矛盾现象反映出,目前大马房地产市场并不是陷入了“完全没人买房”的死寂,而是一边依然保持着活跃的交易换手,另一边却又有庞大数量已竣工的房子死死卡在手里,找不到合适的买家接盘。
与此同时,当前的政策制定者还面临着另一项棘手的数据盲点。那就是官方目前掌握的房地产数据,绝大部分只是按照收入群体和地理区域来进行分类,唯独缺少了按照购屋者年龄层划分的精准统计,导致决策者根本无法掌握不同世代的真实拥屋率。
在缺少年龄数据的背景下,当局实在很难理清年轻人究竟是因为真的负担不起而被迫放弃买房,还是自发性地选择租房或延迟置业。这也导致政策制定者根本无法精准判断,现有的各项房屋政策究竟是成功缩短了年轻人的置业鸿沟,还是到头来只是沦为了帮发展商清理库存的工具。
拒绝一刀切管制 精准施策方为上策
针对外界讨论是否应该全面收紧新房地产项目批准的问题,不少业界专家认为,无论是进行供应端的管制还是采取需求端的刺激,都应该因地制宜,针对不同地点和产业类别来量身定制,绝不能采取全国“一刀切”的蛮干做法。
如果盲目地全面冻结或收紧项目批准,虽然表面上看好像控制住了新供应,但实际上不仅对解决手头庞大的既有库存于事无补,反而可能导致公共交通沿线或重点发展走廊等真正面临房屋短缺的黄金地段,出现供不应求的尴尬局面。
而在刺激需求方面,诸如融资担保、印花税豁免以及高达200亿令吉的信贷担保计划等利好政策,固然能够有效帮助购屋者减轻融资负担、加快消化现有的房产库存,但业内人士也不忘敲响警钟。
他们提醒,过于温和的刺激措施可能会让部分发展商抱有侥幸心理,继续死守原有高售价不肯妥协,反而拖慢了市场通过合理价格调整来出清库存的自然代谢过程。
因此,最切实可行的破解之道,必然是对不同的细分市场实行精准施策。比方说,大力加强对30万令吉及以下入门住宅买家的融资与担保支持力度;与此同时,严格把关并限制那些早已严重供应过剩的高楼住宅项目继续盲目开工。
全国购屋者协会总秘书郑金龙此前就曾针砭时弊地指出,30万令吉以下的住宅在过去很长一段时间里,一直被视为首次购屋者最容易够得着的入门选择,但如今就连这类看似亲民的房子,竟然也越来越难转化成最终的实际成交。
在他看来,当前这一波来势汹汹的滞销潮已经向社会敲响了警钟。我国目前面临的根本问题早就不是简单的“房子不够住”,而是严重缺乏那些建在合适地点、容易拿到银行贷款,而且价格真正符合普通老百姓实际负担能力的优质住房。
订阅《透视亚洲》 Telegram、Whatsapp频道,了解时事发展。


